Domain lohnabrechnungen-berlin.de kaufen?
Wir ziehen mit dem Projekt
lohnabrechnungen-berlin.de um.
Sind Sie am Kauf der Domain
lohnabrechnungen-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnabrechnungen-berlin.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Wie funktioniert Abschreibung Steuer?
Abschreibung Steuer funktioniert, indem Unternehmen die Kosten für die Anschaffung von Vermögenswerten über einen bestimmten Zeitraum verteilen. Dieser Zeitraum wird als Abschreibungszeitraum bezeichnet. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht, was zu einer Verringerung des steuerpflichtigen Gewinns führt. Dadurch können Unternehmen ihre Steuerlast reduzieren. Die Abschreibungsmethoden und -sätze werden von den Steuergesetzen eines Landes festgelegt und müssen eingehalten werden, um steuerliche Vorteile zu erzielen. Es ist wichtig, die Abschreibung korrekt zu berechnen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
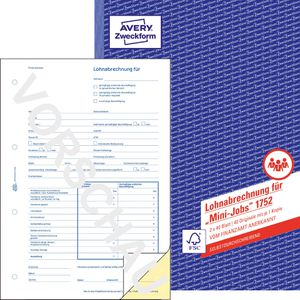
Zweckform Lohnabrechnungen 1752, A4, für Mini-Jobs, selbstdurchschreibend, 2 x 40 BlattZur Lohnabrechnung von geringfügig Beschäftigten bzw. Minijobs Selbstdurchschreibend mit 2x 40 Blatt - 1. Blatt weiß, 2. Blatt gelb Alle Blätter bedruckt, 2-fach gelocht und mit Mikroperforation versehen Rechtssicher zur Verwendung in Deutschland Anerkannt von den Behörden der Zollverwaltung und vom Finanzamt Verwendet Papier aus verantwortungsvoll bewirtschafteten Wäldern Produktinformationen: Format: A4 Blattanzahl: 2 x 40 Blatt Ausführung: selbstdurchschreibend14,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **


Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
Wie wirkt sich die Abschreibung auf die Steuer aus?
Wie wirkt sich die Abschreibung auf die Steuer aus? Die Abschreibung ermöglicht es Unternehmen, den Wertverlust von Vermögenswerten über die Zeit steuerlich geltend zu machen. Durch die Abschreibung können Unternehmen ihre steuerliche Belastung verringern, da sie die Kosten für die Anschaffung von Vermögenswerten über einen bestimmten Zeitraum verteilen können. Dies führt zu einer Senkung des zu versteuernden Gewinns und damit zu einer Reduzierung der Steuerlast. Die Abschreibung ist somit ein wichtiger steuerlicher Vorteil für Unternehmen, der ihre finanzielle Situation verbessern kann. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Zweckform Lohnabrechnungen 1752, A4, für Mini-Jobs, selbstdurchschreibend, 2 x 40 BlattZur Lohnabrechnung von geringfügig Beschäftigten bzw. Minijobs Selbstdurchschreibend mit 2x 40 Blatt - 1. Blatt weiß, 2. Blatt gelb Alle Blätter bedruckt, 2-fach gelocht und mit Mikroperforation versehen Rechtssicher zur Verwendung in Deutschland Anerkannt von den Behörden der Zollverwaltung und vom Finanzamt Verwendet Papier aus verantwortungsvoll bewirtschafteten Wäldern Produktinformationen: Format: A4 Blattanzahl: 2 x 40 Blatt Ausführung: selbstdurchschreibend14,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Wie funktioniert Abschreibung Steuer?
Abschreibung Steuer funktioniert, indem Unternehmen die Kosten für die Anschaffung von Vermögenswerten über einen bestimmten Zeitraum verteilen. Dieser Zeitraum wird als Abschreibungszeitraum bezeichnet. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht, was zu einer Verringerung des steuerpflichtigen Gewinns führt. Dadurch können Unternehmen ihre Steuerlast reduzieren. Die Abschreibungsmethoden und -sätze werden von den Steuergesetzen eines Landes festgelegt und müssen eingehalten werden, um steuerliche Vorteile zu erzielen. Es ist wichtig, die Abschreibung korrekt zu berechnen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
-
Wie wirkt sich die Abschreibung auf die Steuer aus?
Wie wirkt sich die Abschreibung auf die Steuer aus? Die Abschreibung ermöglicht es Unternehmen, den Wertverlust von Vermögenswerten über die Zeit steuerlich geltend zu machen. Durch die Abschreibung können Unternehmen ihre steuerliche Belastung verringern, da sie die Kosten für die Anschaffung von Vermögenswerten über einen bestimmten Zeitraum verteilen können. Dies führt zu einer Senkung des zu versteuernden Gewinns und damit zu einer Reduzierung der Steuerlast. Die Abschreibung ist somit ein wichtiger steuerlicher Vorteil für Unternehmen, der ihre finanzielle Situation verbessern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.